시장 신호를 가장 먼저 포착하다
시장 신호를 가장 먼저 포착하다
 Menu
매크로레이더 AI v1.2
매크로멘토(MacroMentor) · 대표 조민근
사업자등록번호 380-05-03489
서울특별시 관악구 관천로15길 37-3, 102호
본 서비스는 투자 참고용 정보 제공 서비스이며 투자자문업에 해당하지 않습니다. AI 분석 결과는 투자 판단의 참고 자료일 뿐이며, 모든 투자 결정과 손익은 이용자 본인에게 귀속됩니다.
매크로레이더 AI v1.2
매크로멘토(MacroMentor) · 대표 조민근
사업자등록번호 380-05-03489
서울특별시 관악구 관천로15길 37-3, 102호
본 서비스는 투자 참고용 정보 제공 서비스이며 투자자문업에 해당하지 않습니다. AI 분석 결과는 투자 판단의 참고 자료일 뿐이며, 모든 투자 결정과 손익은 이용자 본인에게 귀속됩니다.
명목 금리 하락에도 꺾이지 않는 실질 조달 비용의 위험
연준의 75bp 인하에도 10년 실질금리가 2.0%를 상회하는 역설은 시장이 연착륙이 아닌 스태그플레이션을 가격에 반영하고 있음을 시사한다.
연방준비제도(Fed)가 2026년 상반기 두 차례에 걸쳐 75bp의 금리를 인하하자 시장은 환호했다. 그러나 이 축제는 명목 금리라는 장막 뒤에 숨은 실질금리의 칼날을 보지 못하는 위험한 착각이다. 10년 만기 물가연동국채(TIPS) 수익률이 2.0%를 상회하는 현실은 연준의 완화적 제스처가 기업과 가계의 실질 자금 조달 비용을 낮추는 데 실패했음을 증명한다. 이것은 연착륙의 전조가 아니라, 고착화된 인플레이션 기대와 재정 압력 속에서 통화정책의 약효가 무력화되는 스태그플레이션의 서곡이다.
실질금리 역설의 네 가지 단서
> 2.0%
10년 만기 TIPS 수익률 (미 재무부, 2026.09)
-75bp
연방기금금리 목표 범위 변화 (FOMC, 2026 H1)
> 2.5%
10년 기대 인플레이션 (BEI, 2026.09)
> 6.0%
GDP 대비 연방 재정적자 비율 (CBO, 2026.08 전망)
금융시장은 단기 정책금리의 경로에 과도하게 집착하는 경향이 있다. 2026년 상반기 연준의 금리 인하는 경기 침체를 피하고 연착륙으로 향하는 신호탄으로 해석되었고, 주식시장은 안도 랠리를 펼쳤다. 그러나 이는 유동성의 가장 얕은 부분만을 바라보는 근시안적 분석이다. 기업의 자본 투자, 주택담보대출, 인프라 프로젝트 파이낸싱 등 경제의 근간을 이루는 장기 자금 조달의 기준은 연방기금금리가 아니라 장기 실질금리다. 연준이 단기 금리를 조작할 수는 있어도, 인플레이션 기대와 기간 프리미엄이 반영된 장기 실질금리는 시장의 영역이다.
현재 시장은 이 두 금리 사이의 심각한 괴리를 목도하고 있다. 연준이 통화정책의 고삐를 느슨하게 쥐었음에도, 10년 만기 TIPS 수익률은 2.0%라는 높은 수준을 유지하며 실질적인 긴축 상태가 지속되고 있음을 보여준다. 이는 연준의 정책 의도가 실물 경제로 전달되는 파이프라인이 막혀있다는 의미와 같다. 2026년 9월 발표된 주요 기업들의 자본 투자 계획이 시장 예상을 하회하며 둔화된 것은 우연이 아니다. 높은 실질 조달 비용 앞에서 기업들은 미래 투자를 주저하고 있으며, 이는 연준의 완화 정책이 의도했던 성장 촉진 효과를 상쇄시키고 있다.
이러한 현상은 시장 참여자들이 연준의 단기적인 정책 전환보다 경제의 구조적인 변화를 더 심각하게 받아들이고 있음을 방증한다. 고질적인 재정 적자, 지정학적 갈등으로 인한 공급망의 영구적 비효율성, 그리고 에너지 전환에 필요한 막대한 자본 비용은 인플레이션의 하방 경직성을 강화하고 있다. 시장은 이러한 구조적 요인들이 미래의 인플레이션을 자극할 것이라 판단하고, 이에 대한 보상을 장기 금리에 요구하고 있는 것이다. 연준의 명목 금리 인하는 이 거대한 흐름을 바꾸기에는 역부족인 셈이다.
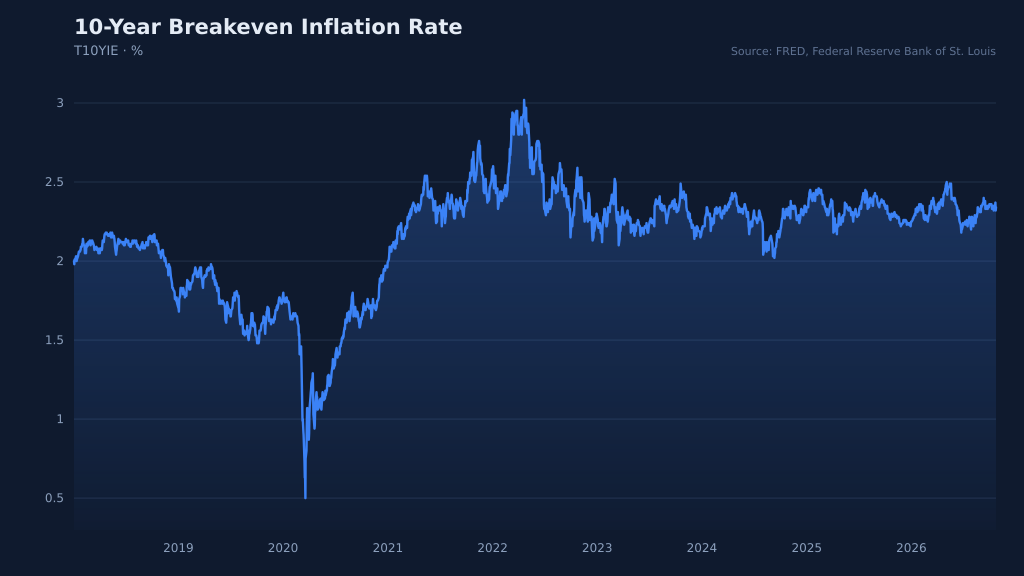
고착화된 인플레이션 기대: 2026년 연준의 금리 인하에도 10년 기대 인플레이션(BEI)은 2.5% 이상을 유지하며, 실질금리 하락을 막는 주범으로 작용하고 있다.
FRED / St. Louis Fed
2020년대 중반의 인플레이션은 2008년 금융위기 이후 우리가 경험했던 저물가 시대의 그것과는 근본적으로 다르다. 과거에는 통화정책이 수요를 조절하는 유일한 지배자였지만, 이제는 재정정책이 그 자리를 차지했다. 팬데믹 이후 각국 정부는 재정 지출을 통해 경기를 부양하는 방식에 익숙해졌고, 미국의 2026년 회계연도 재정적자는 GDP 대비 6%를 초과하며 구조적인 수준으로 자리 잡았다. 이러한 재정 주도 경제(Fiscal Dominance)는 총수요를 지속적으로 자극하며, 중앙은행이 금리를 올려도 식지 않는 인플레이션 압력의 원천이 된다.
공급 측면의 변화는 상황을 더욱 악화시킨다. 미중 갈등과 러시아-우크라이나 전쟁 이후 가속화된 탈세계화와 공급망 재편(reshoring)은 지난 30년간 세계 경제가 누려온 저비용 생산 구조를 허물고 있다. 또한, 기후 변화에 대응하기 위한 대규모 투자는 '그린플레이션(Greenflation)'이라는 새로운 형태의 비용 상승 압력을 낳는다. 이러한 공급 측면의 제약들은 인플레이션을 일시적 충격이 아닌 장기적 현상으로 만들고 있다. 이는 자연이자율(r-star) 자체가 구조적으로 상승했음을 시사하며, 과거 기준으로 판단한 연준의 '완화적' 스탠스가 실제로는 여전히 '긴축적'이지 않을 수 있음을 의미한다.
결국 현재의 높은 실질금리는 이러한 구조적 변화에 대한 채권 시장의 합리적인 반응이다. 투자자들은 미래의 구매력 하락 위험과 정부 부채 증가에 따른 신용 위험에 대한 보상, 즉 기간 프리미엄(Term Premium)을 더 높게 요구하고 있다. 연준이 인플레이션과의 싸움에서 너무 일찍 승리를 선언하고 금리를 인하한 것은, 오히려 시장의 불신을 키워 장기 금리를 자극하는 역효과를 낳았다. 이는 통화정책이 재정 및 공급 요인에 의해 발목 잡힌, 어려운 정책 환경에 처해있음을 보여준다.
“Persistent fiscal deficits in advanced economies are increasingly anchoring long-term inflation expectations at a higher level, complicating the task of central banks. Monetary policy alone cannot offset the inflationary impulse from a structural fiscal stance.”
선진국의 지속적인 재정 적자는 장기 인플레이션 기대치를 더 높은 수준에 고정시키는 요인이 되고 있으며, 이는 중앙은행의 임무를 복잡하게 만든다. 통화 정책만으로는 구조적인 재정 기조에서 비롯되는 인플레이션 압력을 상쇄할 수 없다.
— IMF, Global Financial Stability Report, April 2026
물론 시장의 컨센서스는 이와 다르다. 낙관론자들은 현재의 높은 실질금리가 팬데믹 이후 왜곡되었던 금융시장이 정상화되는 과정의 일시적 현상일 뿐이라고 주장한다. 이들은 인공지능(AI) 혁신에 따른 생산성 향상이 인플레이션 압력을 상쇄하고 잠재성장률을 높여, 높은 실질금리를 정당화할 것이라고 믿는다. 또한, 연준이 이미 인플레이션의 정점을 꺾는 데 성공했으므로, 시간이 지나면 장기 인플레이션 기대치도 점차 안정되어 실질금리가 하락할 것이라는 전망을 내놓는다.
이러한 주장은 일견 타당해 보이지만, 결정적인 요소를 간과하고 있다. 바로 정책의 신뢰성 문제다. 1970년대 아서 번즈(Arthur Burns) 시절의 연준은 정치적 압력에 굴복해 섣부른 금리 인하를 단행했다가 인플레이션 기대심리를 통제 불능 상태로 몰아넣은 쓰라린 경험이 있다. 당시에도 경제가 잠시 둔화될 때마다 연준은 성급히 완화 정책으로 선회했고, 그 결과 인플레이션은 더욱 거세게 타올라 결국 폴 볼커(Paul Volcker)의 극약 처방을 불러왔다. 2026년 연준의 금리 인하 결정은, 인플레이션 기대가 2.5% 이상에 머무는 상황에서 단행되었다는 점에서 번즈의 실수를 연상시킨다.
생산성 향상 역시 마법의 해결책이 아니다. AI 혁신이 실질적인 생산성 증대로 이어지기까지는 상당한 시간이 소요되며, 단기적으로는 오히려 대규모 데이터센터 구축 등으로 인한 자본 수요를 증대시켜 금리 상승 압력으로 작용할 수 있다. 시장은 연준의 말(talk)이 아닌 행동(action)과 거시경제의 구조적 현실을 보고 가격을 매긴다. 현재 채권시장이 보여주는 높은 실질금리는 연준의 섣부른 정책 전환에 대한 불신임 투표이자, 다가올 인플레이션의 파고에 대한 경고음이다.
이러한 실질금리의 역설은 투자자들에게 중대한 시사점을 던진다. 지난 40년간의 금리 하락기에 유효했던 '장기 듀레이션' 투자는 이제 독이 든 성배가 될 수 있다. 시장은 2027년 상반기까지 50bp의 추가 인하를 기대하고 있지만, 실질금리가 현재 수준에서 고착화되거나 상승한다면 장기 국채 가격은 급락할 위험에 노출된다. 현재의 국면에서 장기 명목 채권은 인플레이션 위험에 대한 헤지 기능을 상실한 채 금리 변동 위험만 고스란히 떠안는 자산이다. 오히려 물가연동국채(TIPS)나 단기 회사채가 상대적으로 안전한 피난처를 제공할 것이다.
주식시장 역시 명암이 엇갈릴 수밖에 없다. 높은 실질금리는 미래 현금흐름의 가치를 크게 할인하므로, 고성장 기술주(Growth stocks)의 밸류에이션에 직접적인 타격을 준다. 2022년에 시작된 성장주 밸류에이션 하락 사이클은 아직 끝나지 않았다. 반면, 강력한 가격 결정력을 보유하고 인플레이션을 제품 가격에 전가할 수 있는 기업, 즉 실질 자산을 기반으로 하는 가치주(Value stocks)는 아웃퍼폼할 환경이 조성된다. 에너지, 원자재, 인프라, 필수 소비재 섹터의 기업들이 이에 해당한다.
마지막으로, 달러화의 향방에 주목해야 한다. 만약 미국 경제가 높은 실질금리에도 불구하고 다른 경제권보다 견조한 성장을 유지한다면, 달러화는 강세를 이어갈 것이다. 이는 달러 부채가 많은 신흥국 경제에 심각한 부담으로 작용하며, 1997년 아시아 외환위기와 유사한 형태의 국지적 금융 위기를 촉발할 수 있는 뇌관이 될 수 있다. 투자자들은 연준의 명목 금리 인하라는 표면적 뉴스에 안주할 것이 아니라, 실질금리라는 심층의 흐름을 읽고 포트폴리오를 재조정해야 할 결정적 시점이다.
“While we have seen progress on headline inflation, the stickiness in long-term inflation expectations remains a concern. The resilience of the real long-term rate reflects the market's assessment of underlying structural forces, which we are monitoring very closely.”
헤드라인 인플레이션에서는 진전이 있었지만, 장기 인플레이션 기대치의 고착성은 여전히 우려스러운 부분입니다. 실질 장기 금리의 견고함은 시장이 기저의 구조적 요인들을 어떻게 평가하는지를 반영하며, 우리는 이를 매우 면밀히 주시하고 있습니다.
— 제롬 파월 (혹은 후임자), 연준 의장 기자회견, 2026.09
연착륙의 환상을 깨뜨릴 여섯 지표
실질 긴축 강화, 기업 투자 및 자산 가격에 직접적 하방 압력
인플레이션 기대 디앵커링(de-anchoring), 연준의 신뢰도 상실
'채권 자경단'의 귀환, 재정 위험 및 인플레이션 불확실성 반영
높은 실질금리가 실물경제 위축으로 전이되는 명백한 증거
장기금리 경로에 대한 불확실성 폭발, 금융시장 전반의 위험회피 심리 확산
글로벌 긴축 효과 증폭, 신흥국 자금 유출 및 외환위기 가능성 고조
연준은 금리를 내렸지만, 시장은 자본의 비용을 올렸다. 진짜 긴축은 이제 시작이다.
연방기금금리는 연준의 핵심 정책 도구로, 모든 금융시장의 심장박동을 결정합니다.
연준의 비전통적 무기, 오퍼레이션 트위스트는 현재 고금리 시대에 시장의 변동성을 읽는 핵심 지표가 될 것입니다.
생산자물가지수(PPI)는 기업의 비용 변화를 포착해 미래 인플레이션과 시장 흐름을 가늠하는 핵심 지표입니다.
연준의 기준금리 결정, 그리고 당신의 투자 수익을 좌우하는 근원 소비자물가의 핵심을 분석합니다.
숨겨진 금리 '중립금리'를 이해해야 장기 투자 전략이 보입니다.
장기 금리의 숨겨진 동력, 기간 프리미엄을 이해해야 변동성 시대의 투자 기회를 잡을 수 있습니다.
연준의 금리 인하 시그널에도 10년물 금리가 5.2%를 돌파한 것은, 미 재정적자가 통화정책을 압도하는 '재정 지배' 시대의 개막을 알린다.
연준의 25bp 금리 인하는 장기금리 30bp 급등으로 상쇄되며, 재정 지배 시대의 개막을 알렸다.
2026년, 정부의 긴축 약속에도 10년물 기간 프리미엄이 150bp 급등한 것은 시장이 재정 종속의 서막을 가격에 반영하기 시작했음을 의미한다.
2026년 미국 경제는 4.3%의 낮은 실업률 이면의 '이중 노동시장' 구조가 고질적 서비스 인플레이션을 유발하며 연준의 장기 고금리를 강제하고 있다.
이 칼럼이 도움이 됐나요?
본 콘텐츠는 교육 목적의 AI 생성 정보이며 투자 조언이 아닙니다. 모든 투자 결정과 손익은 이용자 본인에게 귀속됩니다.